De rente op zakelijke financieringen is de afgelopen jaren flink veranderd. Na een periode met historisch lage rentes liep de rente snel op. Inmiddels is de rente weer wat gedaald, maar lenen is nog altijd duurder dan in de jaren 2020 en 2021. Voor ondernemers met een bestaande zakelijke lening of vastgoedfinanciering is dat een belangrijk aandachtspunt. Loopt je rentevaste periode binnenkort af? Of heb je bewust gekozen voor een korte rentevaste periode om te profiteren van mogelijke rentedalingen? Dan is het verstandig om vooruit te kijken. Herfinancieren kan kansen bieden om je financiering te verbeteren, maar vraagt ook om een goede afweging tussen rentekosten, zekerheid en risico.
In deze blog:
- Hoe heeft de rente op zakelijke leningen zich ontwikkeld?
- Korte rentevaste periode: lagere lasten, maar meer onzekerheid
- Langere rentevastperiode: meer zekerheid over je financieringslasten
- Wat betekent een rentestijging voor jouw onderneming?
- Herfinancieren: kijk verder dan alleen het rentepercentage
- Moet je de rente kort of lang vastzetten?
- MKB Finanz denkt met je mee over herfinanciering
Hoe heeft de rente op zakelijke leningen zich ontwikkeld?
De rente op zakelijke financieringen is de afgelopen jaren flink in beweging geweest. Voor ondernemers die een bedrijfspand willen financieren of een bestaande lening willen herfinancieren, is het daarom verstandig om niet alleen naar de actuele rente te kijken, maar ook naar de ontwikkeling over een langere periode.
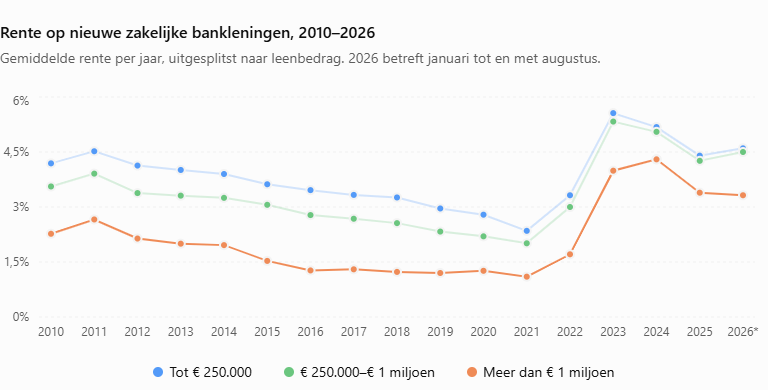
Onderstaande grafiek laat zien hoe de gemiddelde rente op nieuwe zakelijke bankleningen in Nederland zich tussen 2010 en 2026 heeft ontwikkeld. Daarbij maken we onderscheid tussen verschillende leningbedragen.
Van historisch lage rente naar een sterke stijging
Wie naar de grafiek kijkt, ziet dat 2020 en 2021 uitzonderlijk gunstige jaren waren voor ondernemers die een nieuwe zakelijke financiering afsloten. In 2021 bedroeg de gemiddelde rente op nieuwe zakelijke leningen tot € 250.000 ongeveer 2,35%. Voor leningen tussen € 250.000 en € 1 miljoen lag dit gemiddelde zelfs rond de 2,01%.
Vanaf 2022 veranderde het beeld snel. De rente liep stevig op en bereikte in 2023 een hoog niveau. Voor nieuwe zakelijke leningen tot € 250.000 kwam het jaargemiddelde toen uit op ongeveer 5,56%. Bij leningen tussen € 250.000 en € 1 miljoen bedroeg dit circa 5,33%. Dat is een aanzienlijk verschil met de rentetarieven die ondernemers enkele jaren daarvoor gewend waren.
In 2024 en 2025 daalden de gemiddelde tarieven weer. Toch keerden we daarmee niet terug naar de uitzonderlijk lage renteniveaus van 2020 en 2021. In 2025 bedroeg de gemiddelde rente op nieuwe zakelijke leningen tot € 250.000 ongeveer 4,40%. Voor leningen tussen € 250.000 en € 1 miljoen was dat circa 4,26%.
De cijfers vertellen niet het hele verhaal
Ook in 2026 is het belangrijk om verder te kijken dan alleen de landelijke gemiddelden. De cijfers in de grafiek over dit jaar lopen tot en met augustus en laten daardoor niet noodzakelijk zien wat er op dit moment gebeurt bij banken.
Bij MKB Finanz merken we in de dagelijkse praktijk dat banken hun rentetarieven voor zakelijke financieringen opnieuw verhogen. Die ontwikkeling kan zich sneller voordoen dan zichtbaar wordt in de officiële statistieken. Bovendien is de rente die een ondernemer uiteindelijk aangeboden krijgt afhankelijk van verschillende factoren, zoals het financieringsbedrag, het type vastgoed, de beschikbare zekerheden, de financiële positie van de onderneming en het beleid van de financier.
Een landelijk gemiddelde geeft daarom vooral inzicht in de algemene ontwikkeling. Het vertelt niet automatisch welke rente een ondernemer vandaag kan verwachten bij de aankoop van een bedrijfspand of het herfinancieren van een bestaande vastgoedfinanciering. Juist bij dit soort financieringen kunnen de voorwaarden en risico-opslagen per financier en per dossier verschillen.
Waarom dit juist nu belangrijk is bij herfinancieren
De renteontwikkeling laat zien hoe snel de financieringslasten kunnen veranderen. Een ondernemer die enkele jaren geleden een lening afsloot tegen een relatief lage rente, kan bij het aflopen van de rentevaste periode met heel andere voorwaarden worden geconfronteerd. Ook wanneer de gemiddelde rente op de markt daalt, betekent dat dus niet automatisch dat een nieuwe financiering goedkoper wordt.
Daarom is het verstandig om tijdig te onderzoeken welke mogelijkheden er zijn. Door niet alleen naar het rentepercentage te kijken, maar ook naar de looptijd, de aflossingsverplichtingen, de zekerheden en de totale financieringskosten, ontstaat een beter beeld van de werkelijke gevolgen voor je onderneming.
Onze tip: wacht niet tot je rentevaste periode bijna afloopt. Door je financiering tijdig tegen het licht te houden, creëer je ruimte om verschillende financiers en voorwaarden met elkaar te vergelijken. Zo kun je een weloverwogen keuze maken tussen lagere rentelasten, flexibiliteit en zekerheid voor de komende jaren.nanciert, moet daarom niet alleen naar de rente van vandaag kijken, maar ook naar de gevolgen als de rente later hoger uitvalt.
Korte rentevaste periode: lagere lasten, maar meer onzekerheid
Veel ondernemers kiezen ervoor om hun rente voor een relatief korte periode vast te zetten, bijvoorbeeld één tot drie jaar. Dat kan aantrekkelijk zijn. Een kortere rentevaste periode biedt vaak meer flexibiliteit en kan gunstig uitpakken als de rente daalt. Maar daar staat een risico tegenover: wat gebeurt er als de rente op het moment van herfinanciering juist hoger staat?
Stel dat je een zakelijke lening hebt waarvan de rente over twee jaar opnieuw wordt vastgesteld. Je huidige rente is relatief laag, maar tegen die tijd is de marktrente gestegen. Dan kan je nieuwe rente aanzienlijk hoger uitvallen. Je maandlasten nemen toe, terwijl je onderneming mogelijk ook andere investeringen moet financieren. De renteontwikkeling in de grafiek maakt dat risico concreet. Bij leningen tot € 250.000 steeg het gemiddelde rentetarief voor nieuwe leningen van circa 2,35% in 2021 naar 5,56% in 2023. Dat is een verschil van ruim drie procentpunt.
Dat betekent niet dat iedere ondernemer die in 2021 een lening afsloot in 2023 met precies deze renteverhoging te maken kreeg. De uiteindelijke rente hangt onder meer af van de financier, de looptijd, de zekerheden, het risicoprofiel en de rentevaste periode. De cijfers laten wel zien hoe groot een verandering op de rentemarkt kan zijn.
Langere rentevastperiode: meer zekerheid over je financieringslasten
Wie de rente langer vastzet, koopt in feite zekerheid. Je weet gedurende de afgesproken periode beter waar je aan toe bent en verkleint het risico dat je op korte termijn wordt geconfronteerd met fors hogere rentelasten. Dat kan vooral prettig zijn wanneer je onderneming grote financieringsverplichtingen heeft, bijvoorbeeld voor de aankoop van een bedrijfspand, een beleggingspand of de uitbreiding van bedrijfsactiviteiten.
Een langere rentevaste periode heeft ook een keerzijde. Je kunt minder snel profiteren van een rentedaling. Afhankelijk van de financieringsvoorwaarden kan het bovendien kosten met zich meebrengen om de financiering tussentijds aan te passen of vervroegd af te lossen. Er is dus geen beste keuze. Een korte rentevaste periode is niet automatisch goedkoper en een lange rentevaste periode is niet automatisch voordeliger. Het draait om de balans tussen kosten, flexibiliteit en de zekerheid die je onderneming nodig heeft.
Wat betekent een rentestijging voor jouw onderneming?
Het effect van een rentestijging hangt af van het bedrag dat je financiert. Bij een grote lening kan een relatief kleine renteverhoging al een merkbaar effect hebben op de jaarlijkse rentelasten. Een eenvoudig rekenvoorbeeld maakt dat inzichtelijk. Stel dat je onderneming € 1.000.000 financiert. Als de rente bij herfinanciering met 2 procentpunt stijgt, nemen de jaarlijkse rentelasten bij een gelijkblijvende hoofdsom met ongeveer € 20.000 toe. Dit is een vereenvoudigd voorbeeld. Het werkelijke effect hangt onder meer af van de aflossingen, financieringsstructuur en voorwaarden. Toch laat het zien waarom het belangrijk is om niet alleen naar de huidige financieringslasten te kijken.
Breng daarom vooraf in kaart wat een hogere rente betekent voor:
- de maandelijkse cashflow van je onderneming;
- de ruimte om te investeren of extra personeel aan te nemen;
- de verhouding tussen huurinkomsten en financieringslasten bij vastgoed;
- de financiële buffer die je beschikbaar wilt houden;
- de mogelijkheden om de financiering bij een andere geldverstrekker onder te brengen.
Kun je een hogere rente goed opvangen? Dan kun je mogelijk bewust meer flexibiliteit kiezen. Is je financiële ruimte beperkt, dan kan meer rentezekerheid juist waardevol zijn.
Herfinancieren: kijk verder dan alleen het rentepercentage
Herfinancieren betekent dat je een bestaande financiering geheel of gedeeltelijk vervangt door een nieuwe financiering. Dat kan interessant zijn wanneer je rentevaste periode afloopt, je financieringsbehoefte verandert of je wilt onderzoeken of de voorwaarden elders gunstiger zijn. Een lagere rente is daarbij belangrijk, maar niet het enige aandachtspunt. Kijk ook naar:
- De totale financieringskosten. Denk aan afsluitkosten, taxatiekosten, advieskosten en eventuele kosten voor vervroegde aflossing.
- De looptijd en aflossing. Een lagere rente betekent niet automatisch dat de totale financiering goedkoper is.
- De zekerheden. De nieuwe financier kan andere eisen stellen aan onderpand, garanties of de financiële positie van je onderneming.
- De flexibiliteit. Wil je tussentijds extra kunnen aflossen, uitbreiden of de financiering aanpassen?
- Het moment van herfinancieren. Wacht niet tot de rentevaste periode bijna is afgelopen. Door op tijd te beginnen, houd je meer ruimte om alternatieven te onderzoeken.
Voor vastgoedfinancieringen is het daarnaast verstandig om te kijken naar de actuele waarde van het onderpand, de huurinkomsten en de verhouding tussen de financiering en de marktwaarde. Veranderingen in deze factoren kunnen invloed hebben op de mogelijkheden bij een nieuwe financier.
Moet je de rente kort of lang vastzetten?
De juiste keuze hangt af van de financiële positie en plannen van je onderneming. Stel jezelf bij het vergelijken van financieringsopties de volgende vragen:
- Hoeveel extra rentelasten kan mijn onderneming opvangen als de rente stijgt?
- Hoe belangrijk is zekerheid in mijn financiële planning?
- Verwacht ik op korte termijn veranderingen in mijn onderneming, zoals uitbreiding, verkoop of extra investeringen?
- Hoe lang verwacht ik de financiering nodig te hebben?
- Wat zijn de voorwaarden en kosten als ik tussentijds wil herfinancieren?
Het kan ook verstandig zijn om financieringsrisico’s te spreiden. Dat kan bijvoorbeeld door niet alle financieringen op hetzelfde moment te laten aflopen, of door verschillende rentevaste periodes te combineren. Of dat mogelijk en verstandig is, hangt af van de voorwaarden van de financier en de structuur van je financieringen.
Probeer de keuze niet uitsluitend te baseren op een voorspelling van de rente. Niemand weet met zekerheid hoe de rente zich de komende jaren ontwikkelt. Een goede financieringsstrategie houdt daarom rekening met meerdere scenario’s: een rentedaling, een stabiele rente én een nieuwe rentestijging.
MKB Finanz denkt met je mee over herfinanciering
Een financiering die een paar jaar geleden goed aansloot bij je onderneming, hoeft vandaag niet meer de beste oplossing te zijn. Misschien is je onderneming gegroeid, is de waarde van je vastgoed veranderd of loopt je rentevaste periode binnenkort af.
MKB Finanz helpt ondernemers om bestaande financieringen opnieuw tegen het licht te houden. We kijken niet alleen naar het rentepercentage, maar ook naar de voorwaarden, de looptijd, de zekerheden en de financiële ruimte van je onderneming. Dankzij ons netwerk van meer dan 200 financiers kunnen we onderzoeken welke mogelijkheden passen bij jouw situatie.
Wil je weten of herfinancieren voor jouw onderneming interessant is?
Wacht dan niet tot je rentevaste periode afloopt. Door tijdig inzicht te krijgen in de mogelijkheden, kun je beter onderbouwd kiezen tussen lagere rentelasten, meer flexibiliteit en extra zekerheid.
Let op: de genoemde rentecijfers zijn gemiddelden van nieuwe zakelijke bankleningen en vormen geen offerte of voorspelling voor een individuele financiering. De rente die je daadwerkelijk kunt krijgen, hangt af van je onderneming, het onderpand, het financieringsbedrag, de looptijd en de voorwaarden van de geldverstrekker.


